

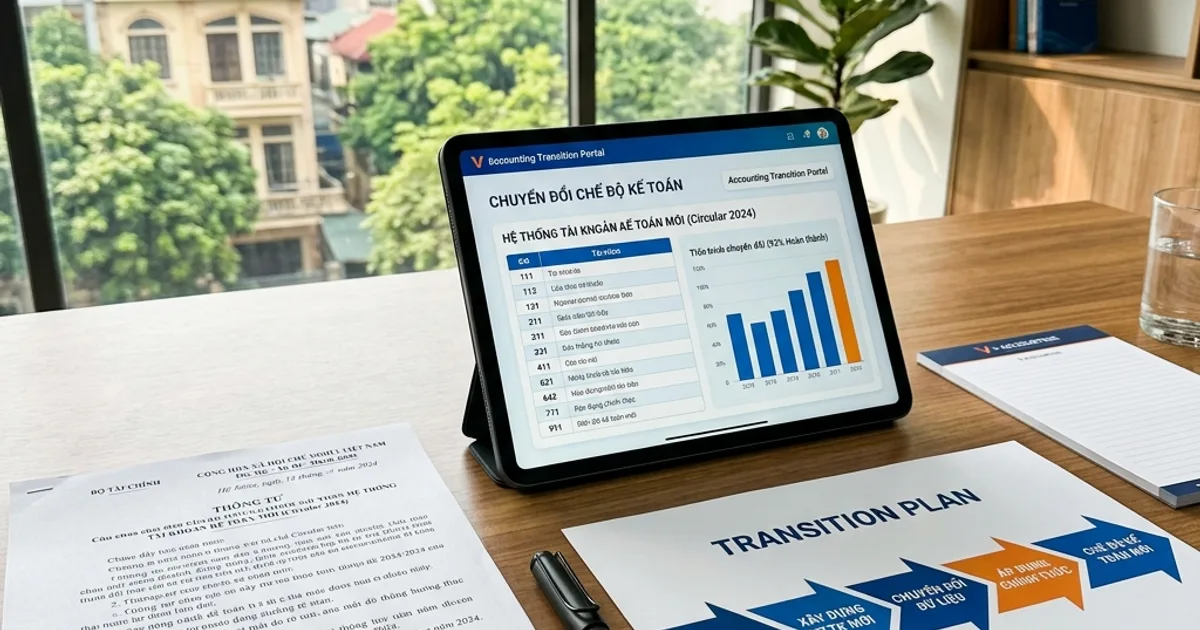


Bộ Tài chính ban hành Thông tư số 99/2025/TT-BTC (ngày 27/10/2025, có hiệu lực từ ngày 01/01/2026) chính thức thay thế Thông tư 200/2014/TT-BTC về chế độ kế toán doanh nghiệp. Đây là bước chuyển mình nền tảng của hệ thống kế toán Việt Nam nhằm tiệm cận với Chuẩn mực Báo cáo Tài chính Quốc tế (IFRS), đồng thời tạo tiền đề cho lộ trình áp dụng IFRS theo Thông tư 118/2026/TT-BTC.
Đối với khối doanh nghiệp có vốn đầu tư nước ngoài (FDI), Thông tư 99 định hình lại toàn diện chế độ kế toán và nghĩa vụ báo cáo doanh nghiệp tại Việt Nam. Quy định mới mở rộng quyền tự chủ thiết kế hệ thống tài khoản nội bộ trên phần mềm ERP (như SAP, Oracle, NetSuite), đồng thời chuẩn hóa danh mục tài khoản phục vụ chính sách Thuế tối thiểu toàn cầu (Pillar Two) và siết chặt quy định hợp nhất báo cáo loại trừ giao dịch nội bộ. Việc nắm vững các điểm thay đổi cốt lõi là yêu cầu bắt buộc để doanh nghiệp chủ động chuyển đổi hệ thống sổ sách và bảo đảm tuân thủ pháp lý cho năm tài chính 2026.
1. Chuẩn hóa thuật ngữ và phạm vi lập báo cáo
Thông tư 99/2025/TT-BTC thực hiện chuẩn hóa căn bản thuật ngữ kế toán để tương thích với các chuẩn mực kế toán quốc tế:
- Đổi tên biểu mẫu cốt lõi: Thuật ngữ “Bảng cân đối kế toán” được chính thức đổi tên thành “Báo cáo tình hình tài chính” (Statement of Financial Position). Sự thay đổi này không đơn thuần là thay đổi câu chữ mà đi kèm việc cơ cấu lại các chỉ tiêu tài sản, nợ phải trả theo nguyên tắc bản chất quan trọng hơn hình thức.
- Bãi bỏ Báo cáo tài chính tổng hợp: Khái niệm “Báo cáo tài chính tổng hợp” (trước đây áp dụng cho doanh nghiệp có các chi nhánh, đơn vị hạch toán phụ thuộc) chính thức bị bãi bỏ. Theo Thông tư 99, doanh nghiệp có các đơn vị trực thuộc phải lập Báo cáo tài chính hợp nhất cho toàn thể pháp nhân, thực hiện bù trừ và loại trừ 100% các giao dịch nội bộ, số dư công nợ nội bộ và lãi lỗ chưa thực hiện phát sinh giữa trụ sở chính và các chi nhánh.
Quy định này buộc các tập đoàn FDI có nhiều nhà máy hoặc địa điểm kinh doanh tại Việt Nam phải chuẩn hóa quy trình đối chiếu số liệu nội bộ định kỳ hàng tháng để phục vụ công tác khóa sổ cuối năm.
2. Quy định về đồng tiền ghi sổ và tỷ giá hối đoái
Thông tư 99/2025/TT-BTC siết chặt kỷ luật quản lý ngoại hối và lựa chọn đơn vị tiền tệ trong kế toán:
- Điều kiện sử dụng ngoại tệ làm đồng tiền kế toán: Doanh nghiệp FDI chỉ được chọn một ngoại tệ (như USD, EUR, JPY) làm đồng tiền ghi sổ kế toán khi đáp ứng đầy đủ tiêu chí theo Luật Kế toán: ngoại tệ đó là đơn vị tiền tệ chủ yếu được sử dụng trong các giao dịch bán hàng, cung cấp dịch vụ, và là đồng tiền chi phối phần lớn chi phí mua nguyên vật liệu, nhân công.
- Nguyên tắc thay đổi đơn vị tiền tệ: Doanh nghiệp tuyệt đối không được tùy tiện thay đổi đồng tiền kế toán giữa niên độ. Việc chuyển đổi chỉ được thực hiện khi có biến động lớn, trọng yếu về mô hình kinh doanh và chỉ được bắt đầu áp dụng từ ngày đầu tiên của năm tài chính mới.
- Xử lý chênh lệch tỷ giá hối đoái: Doanh nghiệp được quyền chủ động lựa chọn tỷ giá giao dịch thực tế theo tỷ giá mua, bán hoặc tỷ giá xấp xỉ của ngân hàng thương mại nơi phát sinh giao dịch, nhưng phải bảo đảm nguyên tắc nhất quán trong suốt kỳ kế toán.
3. Hệ thống tài khoản kế toán và quyền tự chủ của doanh nghiệp
Thông tư 99 trao quyền tự chủ có trách nhiệm cho doanh nghiệp trong việc thiết kế hệ thống tài khoản chi tiết:
- Tự chủ mở tài khoản từ cấp 2 trở đi: Doanh nghiệp được chủ động mở thêm hoặc điều chỉnh các tài khoản từ cấp 2, cấp 3 trở đi để phục vụ quản trị nội bộ mà không cần phải gửi văn bản xin chấp thuận riêng của Bộ Tài chính như trước đây. Tuy nhiên, quyền tự chủ này gắn liền với nghĩa vụ pháp lý: doanh nghiệp bắt buộc phải ban hành Quy chế hạch toán kế toán nội bộ bằng văn bản theo Điều 10 Luật Kế toán 88/2015/QH13 (được sửa đổi, bổ sung bởi Luật 56/2024/QH15). Quy chế này là cơ sở pháp lý ràng buộc trách nhiệm giải trình của Người đại diện theo pháp luật và Kế toán trưởng đối với tính trung thực của sổ sách.
- Bổ sung các tài khoản mới theo chuẩn mực quốc tế: Thông tư 99 bổ sung các tài khoản chuyên biệt phản ánh các giao dịch hiện đại:
- TK 215 (Tài sản sinh học): Hạch toán động vật, cây trồng phục vụ sản xuất nông nghiệp, công nghệ sinh học.
- TK 82112 (Chi phí thuế TNDN bổ sung Pillar Two): Phản ánh nghĩa vụ thuế tối thiểu toàn cầu theo cơ chế QDMTT và IIR.
- TK 332 (Phải trả cổ tức, lợi nhuận): Tách bạch nghĩa vụ chia lợi nhuận với các khoản nợ phải trả thương mại thông thường.
- TK 137 (Doanh thu dồn tích): Theo dõi quyền thu tiền đã hoàn thành nghĩa vụ thực hiện theo IFRS 15.
- Bãi bỏ các tài khoản trung gian: Chính thức bãi bỏ các tài khoản kế toán hàng tồn kho theo phương pháp kiểm kê định kỳ (như TK 611, TK 631), chuẩn hóa việc áp dụng phương pháp kê khai thường xuyên đối với khối doanh nghiệp FDI.
4. Nguyên tắc kế toán tài sản và hàng tồn kho
Nguyên tắc ghi nhận và đánh giá tài sản theo Thông tư 99 phản ánh rõ nét tinh thần thận trọng và hội nhập:
- Khấu hao tài sản cố định: Doanh nghiệp phải thường xuyên rà soát lại thời gian trích khấu hao và phương pháp khấu hao tài sản cố định. Trường hợp có sự thay đổi đáng kể trong mô hình sử dụng tài sản, việc điều chỉnh thời gian khấu hao phải được phản ánh như một thay đổi ước tính kế toán theo VAS 29.
- Dự phòng giảm giá hàng tồn kho: Việc trích lập dự phòng giảm giá hàng tồn kho phải căn cứ vào giá trị thuần có thể thực hiện được (NRV) tại ngày khóa sổ kế toán năm. Các khoản chi phí lưu kho bất thường, hao hụt định mức không được vốn hóa vào giá trị tồn kho mà phải kết chuyển trực tiếp vào giá vốn hàng bán trong kỳ.
- Tài sản vô hình tự tạo: Chi phí nghiên cứu bắt buộc phải ghi nhận vào chi phí trong kỳ; chỉ có chi phí trong giai đoạn triển khai thỏa mãn đầy đủ các điều kiện khắt khe mới được xem xét vốn hóa thành tài sản cố định vô hình.
5. Phân loại lại cổ phiếu ưu đãi và nghĩa vụ nợ phải trả
Một thay đổi mang tính cách mạng trong Thông tư 99 là cách tiếp cận bản chất kinh tế của các công cụ vốn:
- Tái phân loại cổ phiếu ưu đãi hoàn lại: Theo Thông tư 200 trước đây, toàn bộ cổ phiếu ưu đãi thường được xếp vào mục Vốn chủ sở hữu (TK 411). Thông tư 99 quy định cổ phiếu ưu đãi có điều khoản bắt buộc tổ chức phát hành phải hoàn lại vốn gốc tại một thời điểm xác định trong tương lai bắt buộc phải phân loại là Nợ phải trả (Tài khoản loại 3).
- Hạch toán cổ tức của cổ phiếu ưu đãi hoàn lại: Các khoản cổ tức chi trả cho cổ phiếu ưu đãi hoàn lại không được trừ vào lợi nhuận sau thuế chưa phân phối của vốn chủ sở hữu, mà phải được hạch toán trực tiếp vào Chi phí tài chính (TK 635) tương tự như chi phí lãi vay nợ.
Quy định này tác động trực tiếp đến các cấu trúc đầu tư vốn mạo hiểm, vốn cổ phần tư nhân (PE) và các thỏa thuận phát hành cổ phần ưu đãi chuyển đổi tại các doanh nghiệp FDI.
6. Chế độ kế toán cho doanh nghiệp không đáp ứng giả định hoạt động liên tục
Thông tư 99/2025/TT-BTC hoàn thiện khung khổ kế toán cho các doanh nghiệp đang trong quá trình giải thể, phá sản, chia tách hoặc tái cơ cấu:
- Nguyên tắc đánh giá lại toàn diện: Doanh nghiệp không đáp ứng giả định hoạt động liên tục (DNKLT) không được áp dụng nguyên tắc giá gốc. Mọi tài sản và nợ phải trả phải được đánh giá lại theo giá trị thuần có thể thu hồi được hoặc giá trị hợp lý có thể thanh toán.
- Bộ mẫu báo cáo tài chính riêng biệt: Thông tư 99 ban hành hệ thống biểu mẫu BCTC chuyên biệt dành cho doanh nghiệp không hoạt động liên tục, yêu cầu thuyết minh chi tiết về kế hoạch thanh lý tài sản, lộ trình trả nợ người lao động và nghĩa vụ thuế trước khi đóng mã số thuế.
7. Lộ trình thực hiện và danh mục kiểm tra tuân thủ năm 2026
Để bảo đảm quá trình chuyển đổi sang Thông tư 99/2025/TT-BTC diễn ra an toàn, đúng hạn và không gây gián đoạn hệ thống, doanh nghiệp FDI cần triển khai 5 bước hành động:
- Rà soát và ban hành Quy chế hạch toán nội bộ: Trước ngày 31/12/2025, ban hành văn bản Quy chế kế toán nội bộ phê duyệt hệ thống tài khoản chi tiết theo Điều 10 Luật Kế toán 88/2015/QH13 (được sửa đổi bởi Luật 56/2024/QH15).
- Cập nhật hệ thống phần mềm kế toán và ERP: Phối hợp với đơn vị cung cấp phần mềm (SAP, Oracle, MISA) cập nhật danh mục biểu mẫu Báo cáo tình hình tài chính mới và bổ sung các tài khoản mới (TK 215, TK 82112, TK 332).
- Chuyển đổi số dư đầu kỳ năm 2026: Thực hiện rà soát, đối chiếu và kết chuyển toàn diện số dư các tài khoản từ Thông tư 200 sang Thông tư 99 tại thời điểm 01/01/2026.
- Đào tạo nhân sự kế toán: Tổ chức tập huấn chuyên sâu cho đội ngũ kế toán viên về phương pháp lập BCTC hợp nhất loại trừ giao dịch nội bộ và kỹ thuật xác định các chỉ tiêu tài chính mới.
- Phối hợp kiểm toán độc lập và cơ quan tiếp nhận: Trao đổi sớm với đơn vị kiểm toán độc lập về phương án chuyển đổi hệ thống để thống nhất ý kiến chuyên môn trước kỳ kiểm toán chính thức. Doanh nghiệp lưu ý: theo Nghị định 150/2025/NĐ-CP, báo cáo tài chính năm đã kiểm toán ngoài cơ quan thuế và thống kê còn phải nộp cho Sở Tài chính địa phương trong thời hạn 90 ngày kể từ ngày kết thúc năm tài chính.
Việc chủ động triển khai chuyển đổi sớm theo Thông tư 99/2025/TT-BTC là chìa khóa giúp doanh nghiệp FDI bảo đảm tuân thủ toàn diện pháp luật Việt Nam, củng cố tính minh bạch tài chính và duy trì quyền chuyển lợi nhuận ra nước ngoài an toàn. Doanh nghiệp cần hỗ trợ rà soát hệ thống tài khoản và thiết lập Quy chế hạch toán có thể tham khảo dịch vụ ghi sổ kế toán chuyên sâu của ICLV.