
注册会计师持牌税务团队
所有税务工作均由Indochina Link Vietnam的持证注册会计师审核并签字;本公司持有财政部颁发的会计服务执业资格证书(编号:157/KDKET)。
注册会计师持牌税务团队
所有税务工作均由Indochina Link Vietnam的持证注册会计师审核并签字;本公司持有财政部颁发的会计服务执业资格证书(编号:157/KDKET)。
实时合规监控
主动监控新颁布的政府议定、通知和官方公函,在截止日期前更新您的策略。
审计防御就绪
每份申报均附有完整的支持文件,随时应对税务机关的检查或审计。
直接对接合伙人
疑问直接交由签署您申报表的注册会计师解答,无协调层级。
三语服务
为您的总部和本地团队提供英语、越南语和中文的税务咨询。
根据越南2025年第109号个人所得税法(适用于2026年纳税年度),快速计算个人所得税及实发工资。
税前工资
—
个人所得税
—
实发工资
—
| 项目 | 金额(越南盾) |
|---|
| 级 | 应纳税所得 | 税率 | 税额 |
|---|
⚖️ 法律依据: 依据:个人所得税法109/2025/QH15、第253/2026/NĐ-CP号议定、社会保险法41/2024/QH15、就业法74/2025/QH15、第161/2026/NĐ-CP号议定(基本工资,即社保参考水平)、第293/2025/NĐ-CP号议定(区域最低工资)。居民计算结果已按越南籍员工标准扣除10.5%保险;外籍员工通常不缴纳1%失业保险(按9.5%扣除,企业内部调动人员免缴)。计算结果仅供参考,请咨询专业税务顾问。
需要为团队优化个人所得税?ICLV提供薪资计算和税务申报服务。
咨询顾问20%
标准企业所得税税率(营业额不超过500亿越南盾的企业适用15-17%)
8-10%
增值税标准及优惠税率
5–35%
个人所得税累进税率
4
外商投资企业主要税种
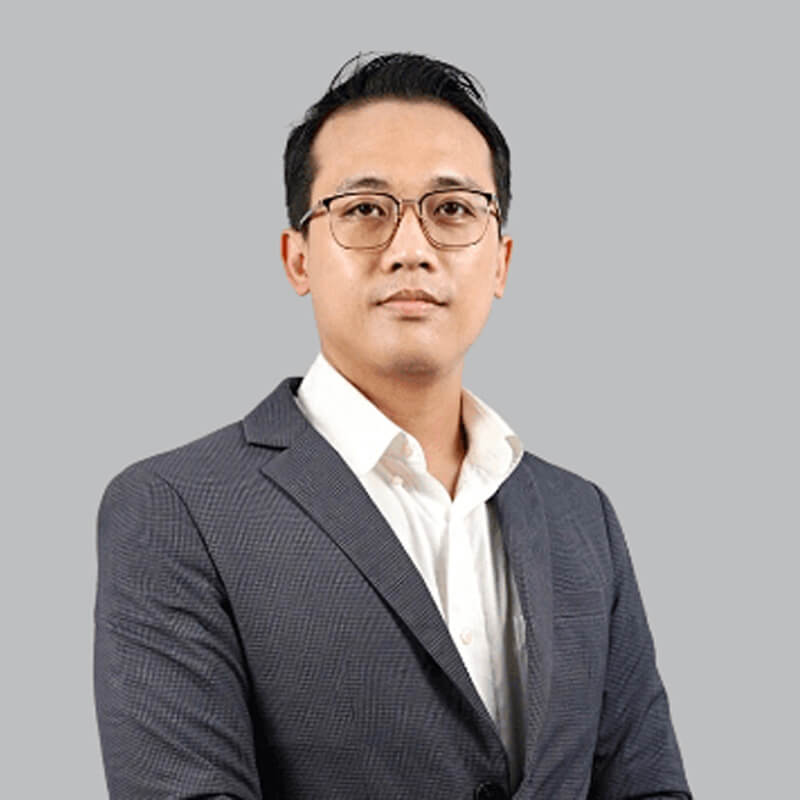
"这些是数字。现在来看看它们对您的业务意味着什么。"
David Nguyen
合伙人兼总监 · 注册会计师执照 #3868
14年以上外商投资咨询经验
越南的外商投资企业面临四项核心法定纳税义务:根据第67/2025/QH15号法律,企业所得税标准税率为20%;根据第48/2024/QH15号法律,增值税税率为10%;个人所得税最高税率为35%;以及针对跨境支付的外国承包商税。除常规申报外,与海外母公司或关联方交易的公司必须根据第255/2026/NĐ-CP号政府议定严格准备转让定价文档。
基础合规与最优税务定位之间的差距相当大。例如,许多公司默认适用20%的企业所得税税率,却未意识到自己符合免税期或优惠税率的条件,按第320/2025/NĐ-CP号政府议定第19条的行业和地域标准,某些税率可低至10%并持续15年。反之,增值税退税申请经常失败,因为支持文件缺乏第89/2026/TT-BTC号通知所要求的确切证据格式。
作为持牌会计师事务所,ICLV 帮助您从被动申报转向主动税务优化。我们积极监控法规变化,准备审计防御级文档,并构建您的交易结构以合法降低税负,防止高额罚款,确保您充分利用每一项可用的外商投资激励政策。
"不确定哪种税务服务适合您的情况?这里有一个快速比较。"
每项服务针对您税务生命周期的不同阶段。以下是它们的比较。
| 税务合规 | 税款退还 | 税务尽职调查 | |
|---|---|---|---|
| 服务内容 | 月度、季度和年度的企业所得税、增值税、个人所得税、外国承包商税申报,包含所有申报与对账 | 增值税退税资格评估、案卷准备、提交主管税务机关及后续跟进 | 审查企业所得税、增值税、个人所得税、外国承包商税状况、转让定价合规性及风险量化 |
| 适用对象 | 在越南运营的每家外商投资企业 | 拥有大量进项增值税的企业(制造业、出口业、投资阶段) | 并购前交易、内部审查或审计前准备 |
| 频率 | 持续性:月度、季度、年度循环 | 按需(按出口申报期、投资阶段,或5%增值税生产活动连续累计12个月/4个季度后) | 一次性或定期(年度/交易前) |
| 交付成果 | 已提交的申报表、税务日历、对账报告、年度汇算清缴 | 根据第89/2026号通知准备的增值税退税案卷、提交至主管税务机关及退税后核查支持 | 包含风险评级、整改路线图和管理层演示的调查报告 |
| 最适合 | 需要从第一天起就拥有可靠、持续税务合规合作伙伴的公司 | 因未申请增值税退税或超额缴纳税款而损失现金流的公司 | 需要在交易前清晰了解税务风险的投资者或董事会 |
大多数外商投资客户从税务合规服务开始,随着业务发展再增加退税或尽职调查服务。
"找到匹配的服务了吗?以下是企业信任 ICLV 处理税务的原因。"
您的税务申报由持有财政部有效执照的注册会计师审核并签字,而非层层转交初级员工。您可以直接对接负责人。
我们监控财政部的每一项新政府议定、通知和官方公函。法规变化时,我们在截止日期前更新您的策略,而非事后。
我们不只是申报,还会寻找优惠。区域优惠、行业特定企业所得税减免、避免双重征税协定利益以及他人忽略的增值税退税资格。
税务、会计、薪资和公司设立由同一团队负责。将您的账簿与税务状况交叉核对,消除多家服务商造成的盲区。
开始前您就知道成本。无按小时计费的意外,无范围蔓延费用。持续合规采用固定月费。
每份申报均附有完整的支持文件和交叉引用。税务机关上门检查时,您的文件已整理妥当。
"以下是合作流程,从首次通话到持续合规。"
我们审查您当前的合规状况、申报历史和税务状况。识别差距、逾期申报和错过的优惠。
设计您的税务日历,确定适用税率和优惠,构建合同以获得最优的个人所得税和外国承包商税处理。
月度增值税申报、季度企业所得税预缴、个人所得税代扣代缴、外国承包商税,全部按时提交,并就法规变化提供主动建议。
企业所得税汇算清缴、个人所得税汇算清缴、转让定价文档,以及针对来年的税务状况策略审查。
"不要只听我们的一面之词,以下是我们帮助其他客户的案例。"
"在越南,税务合规不仅仅是提交表格,而是理解企业所得税、增值税、个人所得税和转让定价如何针对您的特定业务结构相互作用。一次费用分类错误或错过一个优惠窗口,损失可能超过一年的专业服务费。那些在第一次审计后来找我们的公司都说了同样的话:‘真希望我们一开始就选对了合作伙伴。’"
David Nguyen
合伙人兼总监
注册会计师执照 #3868 | 特许会计师 · 14年以上审计、税务和外商投资咨询经验
从初创企业到跨国公司,跨越多元行业和地区。
 AHK Vietnam
咨询
 Bata Vietnam
贸易
 AirAsia
航空
 Bestseller
时尚
 BigLife
会员忠诚计划
 Blueleaf
科技
 BOI
金融服务
 BW Group
航运
 BayWa r.e.
可再生能源
 Caleres
鞋业
 Cheso
制造业
 Copenhagen Infrastructure Service (Vietnam)
可再生能源技术
 Cognex
科技
 FGI Finance
金融服务
 GAME
零售
 Haidilao
餐饮
 Henner
保险
 HSL
建筑
 Hyster-Yale
制造业
 IHG Hotels & Resorts
酒店服务
 Jobstreet
科技
 JR286
贸易
 JUWI
可再生能源
 Kingkho
制造业
 Liftra
可再生能源
 Malca-Amit
物流
 Meril Life Sciences
医疗器械
 Metrojet
航空
 MT Group
贸易
 Pedersen & Partners
咨询
 Prym
制造业
 Ponhan
制造业
 QL Resources
农业
 Qualcomm
科技
 Scoular
农业
 Sonos
科技
 SSAB
钢铁
 Taizhi
贸易
 Topcon
科技
 Trina Solar
可再生能源
 UMAGE
设计
 Valuetronics
电子
 Bidgetek
科技
 GoBear
金融科技
 Lurrel
科技
 Qualitas
房地产
Wayfair电子商务
Alvarez & Marsal咨询
AMETEK制造业
Dr. Martens时尚
Dayforce科技
Beyondsoft科技
Callaway Golf体育
China Mobile International电信
 WSP
工程
ESR Group房地产
Skyworth电子
CPL Aromas化工
Wiseasy金融科技
 Scatec
可再生能源
Samanea物流与房地产
Teckwah物流
DuPont化工
Atalian物业设施管理
Skedulo科技
ib vogt可再生能源
Entoria可再生能源
LOGOS房地产
RX Tradex会展
Xingke Electronics制造业
XinDongHuang Bearing制造业
Intube Asia科技
Far East Horizon建筑
GBest制造业
Life Wear Technologies时尚科技
Kimagri贸易
Mekong Sustainable Solutions可再生能源
Interflow贸易与服务
 10dency Global
科技
AEQON科技
Cintana Education教育
Daylight Solar可再生能源
PNB Technology科技
Full Wisdom制造业
Green Precision Components制造业
IDBOX科技
HCM Auto汽车
DI Business Service商业服务
BLE Vietnam服务业
HK Holding投资
Sou Viet服务业
DGL International服务业
SCloud科技
FABS Management商业服务
JBU Vietnam制造业
SkyWorld Development房地产
VLSC物流
Hữu Tín Hằng制造业
Zhongbu Plastics制造业
Mắt Sài Gòn医疗健康
Global Star Technology制造业
Fredton服务业
Nhân Sinh Phúc服务业
Nhật Thịnh Electric电子
SEAA-1983投资
Eralda服务业
The Wu Group投资
Technic Development科技
ZYCC服务业
ZDL Vietnam制造业
Điện Gió Đầm Nại可再生能源
Sài Gòn Bags制造业
Trung Sơn Energy可再生能源
Lương Tài Renewable可再生能源
Prospect Group贸易
BayWa r.e. Wind Projects可再生能源
Energy Solutions 1可再生能源
BW Deep C Hai Phong工业园区
BW Le Minh Xuan 3工业园区
BW Phu An Thanh工业园区
BW Song Than 2工业园区
BW Tan Dong Hiep B工业园区
BW Bau Bang工业园区
LOGOS SE Asia房地产
LOGOS Vietnam BN1房地产
LOGOS Vietnam HCMC房地产
VVIC Audit审计与咨询
Haidilao Nha Trang餐饮
Haidilao HCM餐饮
IHG Asia Pacific酒店服务
Tricor Services HK商业服务
Tricor Services Vietnam商业服务
MT Food Systems餐饮
BWID工业园区
显示 134 / 200+ 客户
一家新加坡金融科技独角兽需要为其越南工程中心设计税务高效架构,涉及100多名高收入技术人才。
一家欧洲物流集团拟收购一家越南本地运输车队,但缺乏对目标公司财务状况和税务负债的全面了解。
一家位于隆安省的韩国汽车零部件制造商,因前任本地会计账务不一致和企业所得税申报逾期,屡遭税务处罚。
"选择符合您需求的服务。"
"想了解更多?这些文章涵盖了关键主题。"
2026年越南FDI税制:企业所得税20%(按收入适用15%至17%)、增值税10%(8%优惠税率)、个人所得税5级税率、外国承包商税、第254/2026号电子发票议定、第255/2026号利息上限议定。
阅读文章
依据第67/2025号法律与第320/2025号议定的越南企业所得税优惠。工业园区待遇、10%优惠税率、4年免税套餐及外商直接投资策略。
阅读文章
越南外国承包商税(增值税1%-5%,企业所得税0.1%-10%):三种计算方法、第69/2025号与第20/2026号通知税率、数字平台。
阅读文章
越南第48/2024号法律、第181/2025号政府议定和第89/2026号通知下的投资增值税退税:3亿越南盾门槛、1年期限、02/GTGT表格,以及500万越南盾非现金支付规则。
阅读文章外商投资企业面临四种主要税项:企业所得税,税率20%(上一纳税期营业额不超过30亿越南盾的企业适用15%,超过30亿至500亿越南盾适用17%,自2025年纳税期起);增值税,税率10%(至2026年12月多数行业降至8%);个人所得税,居民员工适用5–35%累进税率;以及针对境外支付的外国承包商税。自2026年1月1日起已停止征收营业执照税。每项均有严格的申报截止日期。
可以,而且经常被忽视。第67/2025/QH15号《企业所得税法》(2025年10月1日生效,由2025年12月15日的第320/2025/NĐ-CP号政府议定指导)将优惠转向高科技、绿色和数字行业。10-17%的优惠税率和免税期仍然适用,但需严格满足标准。您必须主动申请;税务机关不会自动为您适用。
所有关联方交易必须根据第255/2026号政府议定遵守独立交易原则。公司必须准备年度转让定价文档,并在企业所得税申报时提交申报附表。不合规将导致对调整收入征收高额附加税。这适用于任何与母公司或姊妹实体交易的外商投资企业。
根据第48/2024/QH15号《增值税法》第15条及第181/2025/NĐ-CP号政府议定,增值税退税(未抵扣进项增值税累计至少3亿越南盾)适用于:(1)处于运营前阶段的新投资项目;(2)出口货物和服务(不超过当期出口营业额的10%);以及(3)生产适用5%增值税税率的货物或服务、且连续12个月或4个季度仍有未抵扣进项税额的企业。适用8%或10%标准税率的一般内销企业,其未抵扣进项增值税结转下期继续抵扣,不予现金退税。退税程序依照第252/2026/NĐ-CP号政府议定及第89/2026/TT-BTC号通知执行。
外国承包商税适用于向在越南没有常设机构的外国实体支付的款项。直接法税率包含企业所得税部分(0.1%–10%)和增值税部分(1%–5%),具体取决于交易性质;符合条件的软件和技术转让不属于增值税征税对象。境外数字服务提供商通过电子税务门户网站直接登记申报,而越南买方则根据第252/2026/NĐ-CP号政府议定在法定情形下履行代扣代缴义务。
税务居民(在越南居住183天以上)按累进税率(5–35%)就全球收入纳税。非居民仅就越南来源收入按20%的固定税率纳税。合同结构至关重要:外籍员工子女学费(幼儿园至高中阶段)及符合现行规定的特定津贴可不计入应纳税所得额,而雇主代付的住房租金则须按实际支付金额计入应纳税所得额,但最高不超过尚未包含房租的应纳税所得总额的15%(第253/2026/NĐ-CP号政府议定第8条)。此外,第109/2025/QH15号《个人所得税法》自2026年1月起将个人免征额和受抚养人扣除标准分别提高至每月1550万越南盾和620万越南盾。
申报不实的处罚时效为05年,根据第108/2025/QH15号《税收管理法》第44条,税务机关可追征长达10年的少缴税款及滞纳金。常见触发因素包括增值税退税申请、连续报告亏损、转让定价风险以及行业性合规检查。结果包括税款调整、最高为少缴税款20%的罚款以及每日0.03%的滞纳金利息。拥有整理完备、随时可供审计的文件可显著降低风险。
允许。根据指导第67/2025/QH15号《企业所得税法》的第320/2025/NĐ-CP号政府议定第7条,年度汇算清缴后出现亏损的企业,须将亏损全额、连续结转至后续年度的应纳税所得额中抵扣,结转期自亏损发生年度的次年起连续计算不超过05年。超过5年仍未抵扣完的亏损不再结转。合理规划亏损抵扣至关重要,尤其对于处于运营初期的企业。