

Thanh toán dịch vụ cho nhà thầu nước ngoài thuộc diện chịu thuế nhà thầu kích hoạt nghĩa vụ khấu trừ thuế nhà thầu nước ngoài (FCT), một phần của hệ thống thuế doanh nghiệp tại Việt Nam. Nhưng trước khi khấu trừ và nộp ngân sách, doanh nghiệp phải đăng ký mã số thuế (MST) nhà thầu. Bỏ sót hoặc chậm ở khâu này là vi phạm phổ biến của doanh nghiệp FDI khi mua dịch vụ xuyên biên giới.
Thời hạn đăng ký là 10 ngày làm việc kể từ ngày ký hợp đồng nhận thầu, theo Điều 6 Nghị định 252/2026/NĐ-CP (mẫu biểu do Thông tư 90/2026/TT-BTC quy định). Riêng bên Việt Nam nộp thay mà hai bên không có hợp đồng thì thời hạn tính từ ngày thanh toán lần đầu. Đăng ký quá hạn bị phạt từ cảnh cáo đến 6–10 triệu đồng tùy số ngày chậm (Điều 10 Nghị định 125/2020/NĐ-CP).
1. Hai phương thức đăng ký mã số thuế: mã nộp thay và mã 10 số trực tiếp
Hệ thống đăng ký thuế nhà thầu tại Việt Nam được phân hóa thành hai luồng xử lý tùy thuộc vào phương thức nộp thuế và chủ thể thực hiện nghĩa vụ:
| Phương thức | Trường hợp áp dụng | Cấu trúc MST | Kênh nộp hồ sơ |
|---|---|---|---|
| Bên Việt Nam nộp thay | Doanh nghiệp Việt Nam khấu trừ và nộp thay theo phương pháp trực tiếp | 10 chữ số (mã số thuế nộp thay của bên Việt Nam); mã 13 chữ số cho từng nhà thầu nếu có nhu cầu | Trực tuyến qua Cổng dịch vụ công / Thuế điện tử |
| Nhà thầu tự đăng ký | Nhà thầu tự kê khai, nộp thuế trực tiếp (phương pháp khấu trừ hoặc hỗn hợp, hoặc không do bên Việt Nam nộp thay) | 10 chữ số (theo từng hợp đồng) | Điện tử qua Cổng Dịch vụ công quốc gia, VNeID hoặc Hệ thống thông tin quản lý thuế |
Trên thực tế, phần lớn các giao dịch thuê ngoài dịch vụ quốc tế của doanh nghiệp FDI được thực hiện thông qua phương thức bên Việt Nam nộp thay. Phương thức này tinh gọn thủ tục hành chính cho đối tác nước ngoài.
Cấu trúc mã khác nhau theo từng luồng. Bên Việt Nam nộp thay được cấp mã số thuế nộp thay 10 chữ số cho mỗi nhóm đối tượng khấu trừ, và nhận Thông báo mã số thuế nộp thay mẫu 11-MST. Nhà thầu nước ngoài có nhu cầu mã số thuế riêng được cấp mã 13 chữ số theo mã nộp thay đó. Khi phát sinh thêm hợp đồng nhà thầu, bên Việt Nam đã có mã nộp thay kê khai bổ sung vào Bảng kê BK04.1-ĐKT, không đăng ký lại. Nhà thầu tự đăng ký trực tiếp được cấp mã 10 chữ số theo từng hợp đồng (Thông tư 90/2026/TT-BTC).
Mẫu tờ khai, người nộp và thời hạn
| Mẫu | Dùng cho | Người nộp | Thời hạn |
|---|---|---|---|
| 04-ĐKT + BK04-ĐKT | Nhà thầu tự đăng ký trực tiếp | Nhà thầu nước ngoài | 10 ngày làm việc từ ngày ký hợp đồng; kết quả trong 03 ngày làm việc từ khi đủ hồ sơ |
| 04.1-ĐKT + BK04.1-ĐKT | Bên Việt Nam khấu trừ, nộp thay; cả nhà cung cấp nước ngoài trên sàn TMĐT, nền tảng số | Bên Việt Nam | 10 ngày làm việc từ ngày ký hợp đồng (từ ngày thanh toán lần đầu nếu không có hợp đồng); kết quả trong 03 ngày làm việc |
| 11-MST | Thông báo mã số thuế nộp thay | Cơ quan thuế cấp cho bên Việt Nam | Tải về khi hồ sơ được duyệt |
2. Phương thức 1: Doanh nghiệp Việt Nam đăng ký nộp thay trực tuyến
Đây là phương thức áp dụng cho phần lớn hợp đồng dịch vụ mà bên nước ngoài không hiện diện thương mại tại Việt Nam và chịu thuế theo tỷ lệ phần trăm trên doanh thu (phương pháp trực tiếp). Doanh nghiệp Việt Nam dùng chữ ký số và tài khoản thuế điện tử hiện có.
Thành phần hồ sơ đăng ký trực tuyến
- Tờ khai đăng ký thuế (Mẫu số 04.1-ĐKT ban hành kèm Thông tư 90/2026/TT-BTC): Dùng cho tổ chức, cá nhân khấu trừ, nộp thay cho nhà thầu, nhà thầu phụ nước ngoài, và cho tổ chức nộp thay cho nhà cung cấp ở nước ngoài kinh doanh thương mại điện tử hoặc nền tảng số. Kê khai kèm bảng kê hợp đồng (Mẫu số BK04.1-ĐKT).
- Bảng kê hợp đồng (Mẫu số BK04.1-ĐKT): Ghi số hợp đồng, ngày ký, giá trị, nội dung công việc và thời gian thực hiện.
- Bản sao hợp đồng nhà thầu (khuyến nghị đính kèm): Nên dùng tệp PDF không mã hóa, đủ phụ lục.
- Hồ sơ pháp lý của nhà thầu nước ngoài (khuyến nghị chuẩn bị): Bản sao chứng nhận đăng ký kinh doanh của nhà thầu, văn bản ủy quyền (nếu có). Hai mẫu 04.1-ĐKT và BK04.1-ĐKT là phần chính của hồ sơ; các giấy tờ còn lại là thực hành để cơ quan thuế dễ đối chiếu.
Các tài liệu đính kèm nên được ký số điện tử của bên Việt Nam trước khi truyền dữ liệu đến cơ quan thuế.
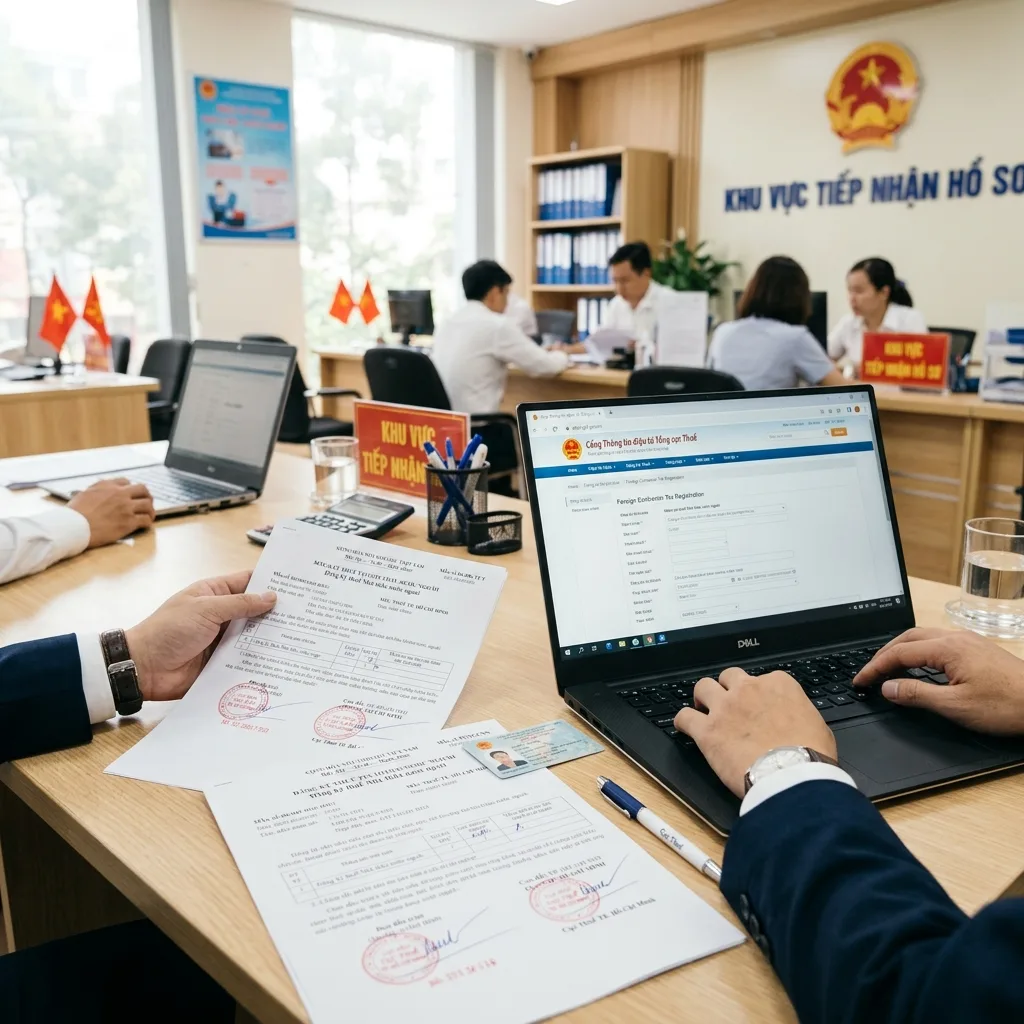
Trình tự nộp hồ sơ trên Cổng dịch vụ công
- Truy cập Cổng dịch vụ công của cơ quan thuế tại địa chỉ
dichvucong.gdt.gov.vn. - Đăng nhập bằng tài khoản thuế điện tử của doanh nghiệp Việt Nam.
- Chọn phân hệ “Đăng ký thuế” > “Đăng ký cấp MST nộp thay”.
- Khởi tạo và điền thông tin vào Mẫu 04.1-ĐKT và Phụ lục Bảng kê BK04.1-ĐKT.
- Tải lên tệp đính kèm hợp đồng đã quét và ký số điện tử toàn bộ hồ sơ.
- Gửi hồ sơ và tra cứu kết quả tại mục “Tra cứu hồ sơ đăng ký thuế”.
Thời hạn giải quyết: 03 ngày làm việc kể từ ngày cơ quan thuế nhận đủ hồ sơ (Nghị định 252/2026/NĐ-CP, Điều 7). Nếu hồ sơ cần bổ sung, cơ quan thuế gửi thông báo không chấp thuận điện tử. Thời hạn 10 ngày làm việc để đăng ký không tự gia hạn trong lúc hoàn thiện hồ sơ.
Hỗ trợ kỹ thuật: Khi gặp sự cố kỹ thuật trên cổng thuế điện tử, doanh nghiệp có thể liên hệ tổng đài hỗ trợ 1900 888 982 hoặc email
hotrothuedientu@gdt.gov.vn.
Lưu ý thực tiễn khi đăng ký trực tuyến
Vào thời điểm cuối mỗi quý (tháng 3, tháng 6, tháng 9 và tháng 12), lưu lượng xử lý tại cơ quan thuế thường tăng cao, nên thời gian trả kết quả có thể chậm hơn thông thường. Do đó, doanh nghiệp nên chủ động nộp hồ sơ ngay trong tuần đầu tiên sau khi hợp đồng được các bên ký kết chính thức.
Mã số thuế nộp thay có hiệu lực ngay khi cơ quan thuế phê duyệt và trả thông báo cấp MST. Doanh nghiệp có thể sử dụng ngay mã số này để thực hiện việc kê khai và nộp thuế theo từng lần phát sinh.
3. Phương thức 2: Nhà thầu nước ngoài tự đăng ký trực tiếp
Áp dụng đối với nhà thầu nước ngoài tự kê khai, nộp thuế trực tiếp với cơ quan thuế, như nhà thầu đăng ký nộp thuế theo phương pháp khấu trừ hay phương pháp hỗn hợp, hoặc không do bên Việt Nam nộp thay.
Thành phần hồ sơ đăng ký trực tiếp
- Tờ khai đăng ký thuế (Mẫu số 04-ĐKT): Theo mẫu tại Thông tư 90/2026/TT-BTC.
- Bảng kê các nhà thầu nước ngoài, nhà thầu phụ nước ngoài (Mẫu số BK04-ĐKT): nếu có.
- Bản sao giấy xác nhận đăng ký văn phòng điều hành hoặc văn bản tương đương: Do cơ quan nhà nước có thẩm quyền tại Việt Nam cấp (nếu có).
- Bản sao hợp đồng nhà thầu, bản sao hộ chiếu hoặc thẻ căn cước của người đại diện (khuyến nghị): Ba thành phần trên là phần chính của hồ sơ; các giấy tờ này là thực hành để cơ quan thuế dễ đối chiếu, và cơ quan thuế có thể yêu cầu bổ sung.
Trình tự và nơi nộp hồ sơ trực tiếp
Hồ sơ nộp điện tử qua Cổng Dịch vụ công quốc gia, VNeID hoặc Hệ thống thông tin quản lý thuế, gửi cơ quan thuế có thẩm quyền.
Thời hạn giải quyết: 03 ngày làm việc kể từ ngày cơ quan thuế nhận đủ hồ sơ (Nghị định 252/2026/NĐ-CP, Điều 7). Nhà thầu nhận Thông báo cấp mã số thuế 10 chữ số riêng theo hợp đồng.
4. Sau khi có mã số thuế: khai thuế và đóng mã
Mã số thuế chỉ mở đường cho bước khai thuế. Với phương pháp trực tiếp, bên Việt Nam khấu trừ thuế nhà thầu theo tỷ lệ ấn định trên doanh thu và nộp tờ khai Mẫu số 01/NTNN chậm nhất vào ngày thứ 10 kể từ ngày tiếp theo ngày phát sinh nghĩa vụ thuế (Thông tư 89/2026/TT-BTC, Điều 30); nhà thầu không phải khai định kỳ. Nhà thầu theo phương pháp khấu trừ hoặc hỗn hợp tự ghi sổ, kê khai và phát hành hóa đơn điện tử. Tỷ lệ, công thức và hồ sơ nằm ở bài thuế nhà thầu nước ngoài.
Đóng mã số thuế khi kết thúc hợp đồng: Nhà thầu tự đăng ký trực tiếp nộp hồ sơ chấm dứt hiệu lực mã số thuế trong 10 ngày làm việc kể từ ngày kết thúc hợp đồng (Điều 6 Nghị định 252/2026/NĐ-CP). Mã nộp thay và mã 13 số do bên Việt Nam nộp thay không cần hồ sơ riêng, cơ quan thuế tự cập nhật theo trạng thái của bên Việt Nam (Thông tư 90/2026/TT-BTC).
5. Mã số thuế và miễn giảm theo hiệp định thuế (DTA)
Hiệp định không thay cho đăng ký: hợp đồng vẫn cần mã số thuế trước kỳ thanh toán đầu tiên. Hồ sơ miễn, giảm (Mẫu số 01/HTQT, Thông tư 89/2026/TT-BTC) nộp cùng hồ sơ khai thuế lần đầu cho cơ quan thuế quản lý bên Việt Nam, kèm Giấy chứng nhận cư trú thuế đã hợp pháp hóa lãnh sự, hoặc Apostille nếu do nước thành viên Công ước Apostille cấp (từ 11/09/2026, theo Nghị định 293/2026/NĐ-CP). Nếu đến hạn thanh toán mà chưa áp dụng được hiệp định, bên Việt Nam khấu trừ theo biểu thuế suất trong nước rồi nộp hồ sơ hoàn thuế nộp thừa, mất thêm thời gian. Chi tiết nằm ở bài thuế nhà thầu nước ngoài.
6. Mức phạt khi đăng ký chậm
Đăng ký quá hạn là vi phạm hành chính theo Điều 10 Nghị định 125/2020/NĐ-CP (Nghị định 310/2025/NĐ-CP không đổi các mức này). Khung dưới đây áp dụng cho tổ chức:
| Số ngày chậm | Mức phạt |
|---|---|
| 1 đến 10 ngày, có tình tiết giảm nhẹ | Cảnh cáo |
| 1 đến 30 ngày | 1 đến 2 triệu đồng |
| 31 đến 90 ngày | 3 đến 6 triệu đồng |
| Từ 91 ngày | 6 đến 10 triệu đồng |
7. Các sai sót thường gặp
- Đăng ký MST sau khi đã chuyển tiền: Thời hạn 10 ngày làm việc tính từ ngày ký hợp đồng (bên Việt Nam nộp thay không có hợp đồng thì tính từ ngày thanh toán lần đầu), không phải từ ngày nhận hóa đơn. Chờ hóa đơn nước ngoài mới đăng ký thường dẫn tới bị phạt chậm đăng ký.
- Kê khai thuế nhà thầu dưới mã số thuế chính của bên Việt Nam: Thuế nhà thầu phải khai và nộp bằng mã số thuế nộp thay do cơ quan thuế cấp theo Thông tư 90, không dùng mã số thuế chính của doanh nghiệp Việt Nam.
- Quên thủ tục chấm dứt hiệu lực mã số thuế: Nhà thầu tự đăng ký trực tiếp không làm thủ tục khi hợp đồng kết thúc, nên mã vẫn mở trong hệ thống quản lý thuế.
- Nhầm giữa nhà thầu tự đăng ký và nộp thay: Chọn sai mẫu (Mẫu 04 thay vì Mẫu 04.1) có thể khiến hồ sơ bị trả lại và quá hạn đăng ký.
Đăng ký mã số thuế là bước bắt buộc để thực thi đúng nghĩa vụ thuế nhà thầu nước ngoài (FCT). Xem thêm bức tranh tổng thể tại Hệ thống thuế doanh nghiệp Việt Nam và các nghĩa vụ về quản lý thuế và tuân thủ.
Bài viết cập nhật các quy định pháp luật hiện hành căn cứ Thông tư 90/2026/TT-BTC, Thông tư 89/2026/TT-BTC, Thông tư 69/2025/TT-BTC, Luật Quản lý thuế số 108/2025/QH15, Nghị định 252/2026/NĐ-CP, Luật Thuế GTGT 48/2024/QH15, Luật Thuế TNDN 67/2025/QH15 và Nghị định 125/2020/NĐ-CP (sửa đổi bởi Nghị định 310/2025/NĐ-CP). Doanh nghiệp nên tham vấn chuyên gia thuế để chọn phương án phù hợp cho từng loại hợp đồng.
Cần tư vấn thủ tục đăng ký mã số thuế nhà thầu? Indochina Link Vietnam hỗ trợ đăng ký MST, khấu trừ kê khai FCT và thủ tục miễn giảm theo Hiệp định DTA cho các doanh nghiệp có vốn đầu tư nước ngoài.