

在越南向外国供应商或境外承包商支付的属于征税范围的款项,会触发越南国家税务框架下的外国承包商税(FCT)义务。在进行任何税款扣缴或国库缴付之前,合同需要有效的越南税务识别号。跳过或拖延这一步,是外商投资企业(FDI)采购跨境技术服务、知识产权许可和建筑合同时最常见的合规陷阱之一。
根据越南税务管理规定,税务登记一般须在10个工作日内完成。该期限自合同签署日起算,依据第252/2026/ND-CP号议定第6条(表格由第90/2026/TT-BTC号通知规定,自2026年7月1日起生效)。仅在越南方代为登记且无合同的情况下,期限自首次付款日起算。逾期登记依据第125/2020/ND-CP号议定第10条处以罚款(见第7节)。
本指南涵盖2026年规则下的两条登记路径:越南方付款方代为登记(市场通行做法)和外国承包商直接登记。税率、计算及协定减免见扣缴指南。
1. 两条登记路径:扣缴代理人税号与10位直接税号
越南税法为外国承包商税务登记设立了两条不同的操作路径,完全取决于由谁承担税务核算和缴付的操作责任:
| 登记路径 | 操作范围 | 税号结构 | 申报渠道 |
|---|---|---|---|
| 越南方代为申报 | 直接法下的标准扣缴机制;本地付款方从付款中扣缴FCT | 越南方的10位扣缴代理人税号;若承包商需要自身税号,则每户承包商一个13位税号 | 通过国家税务门户网站(dichvucong.gdt.gov.vn)在线办理 |
| 外国承包商自行登记 | 承包商直接申报并缴税(扣除法/混合法,或越南方不承担的情形) | 10位(每份合同) | 通过国家公共服务门户、VNeID或税务管理信息系统电子提交至主管税务机关 |
在商业实践中,大多数跨境业务采用第一条路径。越南企业承担申报和缴税的完整法定责任,而境外承包商仅需提供支持性公司文件。
税号结构因路径而异。代为扣缴和缴纳的越南方,为每组被扣缴方取得一个10位扣缴代理人税号,并附《代扣代缴税号通知》(表格11-MST)。希望拥有自身税号的外国承包商,在该扣缴代理人税号下取得13位税号。当出现新合同时,已持有扣缴代理人税号的越南方将其添加到附表BK04.1-ĐKT,而无需重新登记。直接登记的承包商按每份合同取得10位税号(第90/2026/TT-BTC号通知)。
使用何种表格、由谁申报及何时申报
| 表格 | 用途 | 申报人 | 期限 |
|---|---|---|---|
| 04-ĐKT + BK04-ĐKT | 承包商直接向税务机关登记 | 外国承包商 | 自合同签署起10个工作日;完整档案后3个工作日内出结果 |
| 04.1-ĐKT + BK04.1-ĐKT | 越南方登记代为扣缴和缴纳;04.1亦涵盖通过电商或数字平台销售的外国供应商 | 越南方 | 自合同签署起10个工作日(无合同时自首次付款起);3个工作日内出结果 |
| 11-MST | 代扣代缴税号通知 | 由税务机关向越南方出具 | 登记获批后下载 |
两种不同的登记: 向税务机关登记承包商税号属于税务步骤。在国家电子采购网上登记外国承包商属于招标程序,不能替代税务登记。若两者均适用,请两者都完成。
2. 路径一:越南方代为登记(在线机制)
当您的越南实体按直接法扣缴FCT时,这是标准路径。您的企业需要有效的企业数字签名(USB Token或HSM/Cloud CA)以及税务管理信息系统的注册访问权限。
法定文件要求
越南方数字登记档案的核心是表格04.1-ĐKT和表格BK04.1-ĐKT。以下其他项目为推荐做法:
- 第04.1-ĐKT号表格(按第90/2026/TT-BTC号通知规定): 规定的税务登记申报表,用于代外国承包商和外国分包商、以及代通过电商或数字平台销售的外国供应商扣缴和缴纳税款。
- 第BK04.1-ĐKT号表格: 强制性合同明细附表,详列外国承包商的法定名称、工作地点、合同执行日期、合同总价值及执行时间表。
- 合同档案(扫描件,建议): 已签署商业协议的完整数字副本,包括所有附件和技术附表,采用未加密PDF格式。
- 公司文件(建议): 外国承包商的公司注册证书、商业登记或商业登记摘录的认证副本,翻译成越南语并经领事认证;若由海牙认证公约成员国签发,则办理海牙认证(自2026年9月11日起,依据第293/2026/ND-CP号议定),前提是当地税务机关要求。
- 授权委托书(如适用): 若合同或申请由授权代理人而非法定法定代表人签署,则需提供法律授权文件。
提交前,请用您的企业证书对上传的电子文件进行签名。
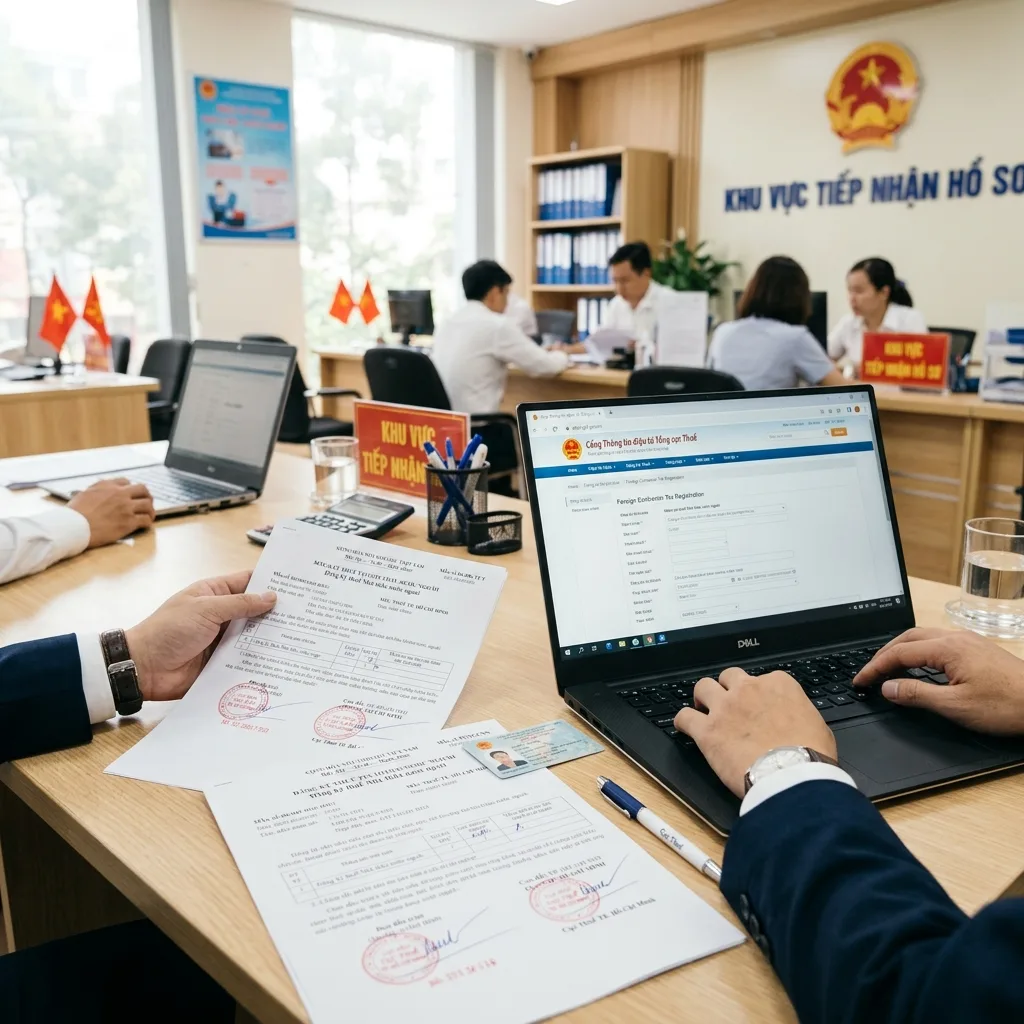
电子提交分步流程
- 使用您企业注册的税务凭证和数字证书,打开国家公共服务门户网站
dichvucong.gdt.gov.vn。 - 进入税务登记,选择为外国承包商代扣代缴登记税号。
- 填写第04.1-ĐKT号表格,录入外国承包商的公司信息、所在辖区税号及本地扣缴安排。
- 填写附表第BK04.1-ĐKT号表格,录入与已签署协议一致的准确合同元数据。
- 附上商业协议、经认证或海牙认证的公司凭证及越南语译文的扫描PDF副本。
- 用您的企业数字证书对整个电子档案签名并发送至税务系统。
- 通过文件跟踪模块监控申请状态;电子获批后,下载《代扣代缴税号通知》(第11-MST号表格)。
处理时限: 自税务机关收到完整档案之日起3个工作日(第252/2026/ND-CP号议定第7条)。不完整的电子申报会在1个工作日内收到补正通知,因此请尽快更正,因为10个工作日的登记期限自合同签署日起算。
3. 路径二:外国承包商直接自行登记
当您作为外国承包商直接向税务机关申报和缴税时,适用直接自行登记,例如正式选择扣除法或混合法计算FCT,或越南方不代为扣缴和缴纳的情形。
法定文件要求
直接登记档案有三项核心内容:
- 第04-ĐKT号表格: 规定的税务登记申报表,用于外国承包商直接向税务机关登记。
- 第BK04-ĐKT号表格: 外国承包商和外国分包商明细表(如适用)。
- 办公场所登记: 越南主管机关出具的执行办公室登记确认副本或同等文件(如适用)。
主承包商协议副本及代表人的身份证或护照副本属推荐做法而非列明项目,税务机关可能要求补充。
行政管辖与时限
档案通过国家公共服务门户、VNeID或税务管理信息系统电子提交至主管税务机关。
处理时限: 自税务机关收到完整档案之日起3个工作日。由此取得的10位承包商税号按每份合同授予,并在合同终止前持续有效。
取得10位税号后,在越南建账的外国承包商应在适用情况下按第99/2025/TT-BTC号通知(自2026年1月1日起生效)维护复式账簿。是否还须任命持证的首席会计师或提交年度经审计财务报表,取决于适用于其在越南存在形式的会计和审计规则,因此请逐案确认。
4. 跨境数字服务的专用在线机制
电子商务、数字平台、SaaS和云服务的境外提供商,通过税务管理信息系统(etaxvn.gdt.gov.vn)就无人代为扣缴的越南收入进行登记(第252/2026/ND-CP号议定)。代提供商扣缴的越南买方按路径一以表格04.1-ĐKT登记。这些服务的扣缴规则见外国承包商税扣缴指南。
5. 承包商税务登记与税收协定(DTA)的相互作用
税收协定不能替代登记:合同在首次付款前仍需税号。协定申请(表格01/HTQT及税务居民证明)随首次纳税申报一并提交,详见扣缴指南。
6. 合同清算与税号注销
向直接登记人签发的承包商税号与基础商业合同绑定,合同终止时即失效。
直接登记的外国承包商须在合同终止日起10个工作日内,依据第252/2026/ND-CP号议定第6条提交税号注销档案,使用第90/2026/TT-BTC号通知规定的表格和档案组成部分。
扣缴代理人税号及据此向代为扣缴和缴纳的越南方签发的13位税号无需单独档案:税务机关根据越南方的状态进行更新(第90/2026/TT-BTC号通知)。
7. 逾期登记处罚
在期限后登记属于第125/2020/ND-CP号议定第10条规定的行政违法行为(第310/2025/ND-CP号议定未改变这些金额)。以下标准适用于组织:
| 逾期时间 | 罚款 |
|---|---|
| 1至10天,且有减轻情节 | 警告 |
| 1至30天 | 100万至200万越南盾 |
| 31至90天 | 300万至600万越南盾 |
| 91天及以上 | 600万至1,000万越南盾 |
将登记纳入合同签署流程以避免罚款,并保持您的税号可用于后续的纳税申报。
8. 需避免的四个常见合规陷阱
- 仅在收到发票时才登记: 您的10天期限自合同签署起算(或越南方代为登记且无合同时自首次付款起算),而非供应商开具发票时。等到付款处理时才办理,往往导致逾期登记罚款。
- 以境内公司主税号申报FCT: 应使用税务机关依据第90/2026/TT-BTC号通知签发的扣缴代理人税号申报和缴纳FCT,而非您企业的主公司税号。该款项的可扣除性见企业所得税可扣除费用。
- 忽视支持性文件: 若税务机关要求经领事认证或海牙认证的公司文件,例如协定档案中的税务居民证明,缺失可能延误处理并导致期限失效。
- 忽视正式税号注销: 若您直接登记且合同终止时未注销税号,该税号将在税务管理系统中保持开放状态。
取得外国承包商税号是在越南合规执行跨境合同的第一步。境内企业和跨国承包商应将税务登记纳入合同启动流程,以保障商业时间表。
请联系我们的注册会计师及税务合规团队,从首份档案到首次申报全程办理外国承包商税务登记与合规。联系我们的顾问开始办理。